두바이 인프라와 부동산: 블루라인, Etihad Rail, 신공항이 바꿀 지역
인프라는 이동 시간을 바꾸는 사실이지만 집값 상승을 보장하는 사실은 아닙니다. 블루라인은 2029년 9월 9일, Al Maktoum 신공항 1단계는 2032년이 목표이고 Etihad Rail 두바이역은 2026년 9월 30일 이미 문을 열었습니다. 반면 2026년 3분기 두바이 재판매 평균가는 전년보다 1.5% 낮았고, 수혜 지역으로 꼽히는 곳에서도 가격과 임대료가 내린 사례가 있습니다. 호재의 크기보다 이미 반영된 기대와 신규 공급, 비용을 뺀 수익률을 함께 봐야 합니다.
동네별 생활 정보는 두바이 9개 구역 안내에, 1베드룸 세부 비교와 취득 비용 계산은 JLT·Al Furjan·DSO 비교 글에 있습니다.
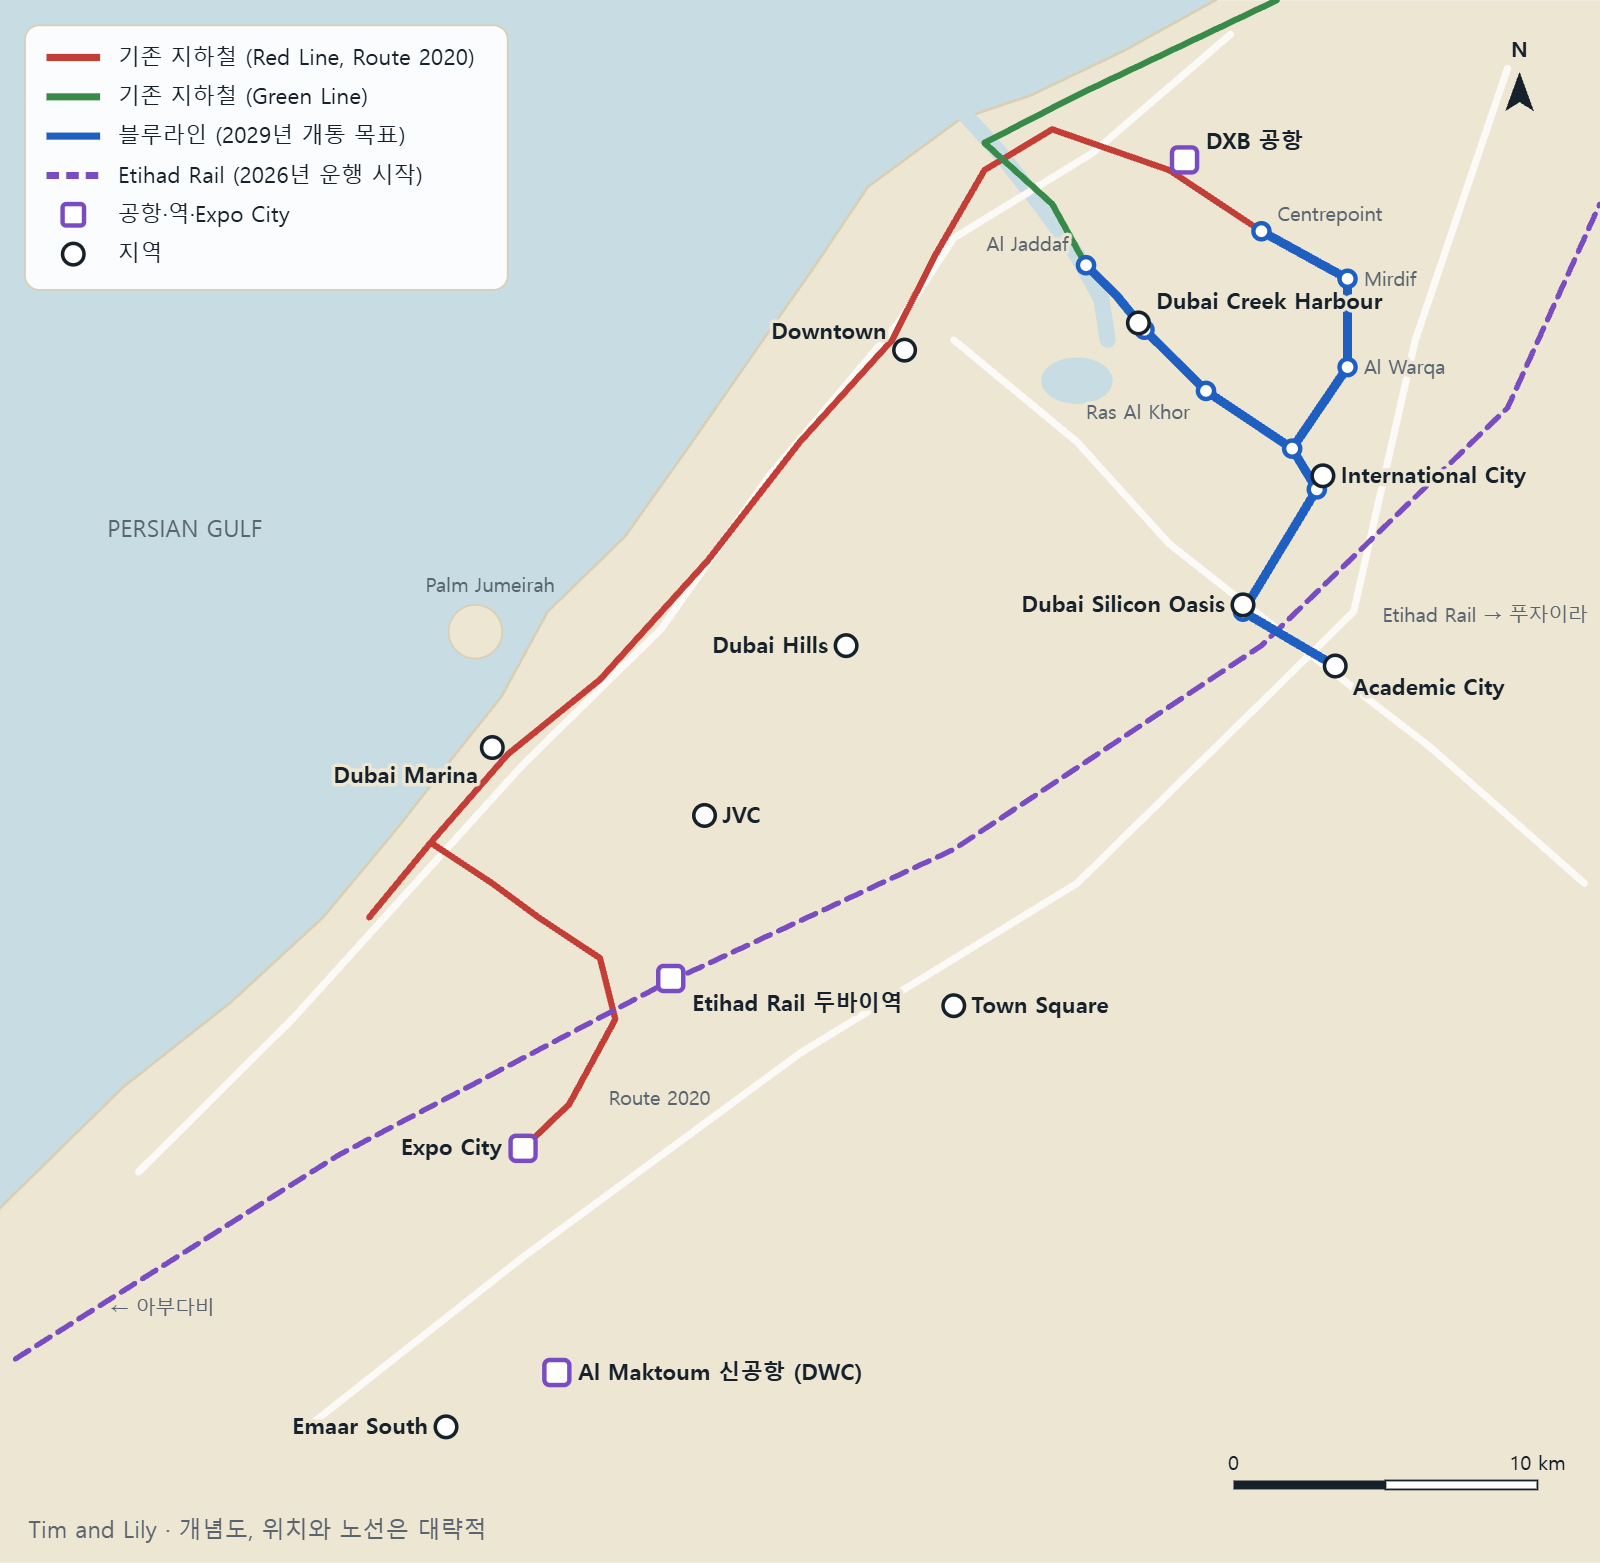
세 개의 축
| 축 | 대표 지역 | 바뀌는 것 | 주의할 것 |
|---|---|---|---|
| 북동 도심·크릭·블루라인 | Downtown, Creek Harbour, International City, DSO, Academic City | 2029년 지하철 연결, 동부 내륙과 기존 공항 사이 이동 | 개통 전 공사, 기대가 먼저 반영될 가능성 |
| 내륙 가족 주거 | Dubai Hills, Town Square, JVC | Etihad Rail 역 접근, 도로 중심 생활의 일부 보완 | 역까지의 실제 거리, 소형 공급 집중 |
| 남서 해안·신공항 | Marina, Dubai South, Emaar South | 신공항과 물류 고용의 장기 성장 | 효과 시점이 2030년대, 지역 내 신규 공급 |
세 축은 시간표가 다릅니다. Etihad Rail은 이미 운행 중이라 수요 변화를 관찰할 수 있고, 블루라인은 3년 뒤, 신공항은 6년 뒤 이야기입니다. 먼 사업일수록 일정과 실제 효과의 불확실성이 큽니다.
인프라 타임라인
| 시점 | 내용 | 상태 |
|---|---|---|
| 2025년 6월 | 블루라인 착공 | 완료 |
| 2026년 5월 | 블루라인 터널 굴착 시작, 정부 발표 공정률 20% | 완료 |
| 2026년 7월 8일 | 터널 1단계 굴착 완료 발표 | 완료 |
| 2026년 9월 | 공정률 26%로 철도 전문 매체 보도 | 단일 매체 보도 |
| 2026년 9월 30일 | Etihad Rail 두바이역(Al Yalayis) 여객 운행 시작 | 운행 중 |
| 2026년 말 | 블루라인 공정률 30% 목표 | 예정 |
| 2027년 | 신공항 두 번째 활주로 운영 목표, flydubai 일부 이전 가능성 | 예정 |
| 2029년 9월 9일 | 블루라인 개통 목표 (30km, 14개 역) | 예정 |
| 2030년 | 아부다비 고속철 계획 (약 30분) | 언론 보도 |
| 2032년 | Al Maktoum 신공항 1단계 운영 목표 (연 1억 5천만 명) | 예정 |
Dubai 정부는 2026년 6월 두 번째 활주로 건설이 끝났다고 알렸고, Dubai Airports 측은 운영 시점을 2027년으로 설명합니다. 완공과 운영 개시는 다른 일이니 구분해 읽으세요. 에미레이트 항공의 이전 날짜는 확인한 기사에 나오지 않습니다. Griffiths CEO는 DXB 용량이 차면 에미레이트와 flydubai가 신공항을 쓰게 될 것이라고 설명했습니다.
세 사업의 규모
- 블루라인: 30km 중 15.5km가 지하이며 사업비는 205억 AED 이상입니다. 21km 구간은 Creek에서 Festival City, Creek Harbour, Ras Al Khor, International City, DSO를 거쳐 Academic City로, 9km 구간은 Centrepoint에서 Mirdif와 Al Warqa’a를 거쳐 International City 1로 이어집니다.
- Etihad Rail: 두바이역은 Jumeirah Golf Estates 인근이며 약 400m 보행교로 Red Line과 연결됩니다. 아부다비까지 약 1시간, 개통 당일 왕복 5회, Comfort 39 AED부터였습니다. 푸자이라 노선도 있습니다.
- 신공항: 1단계는 연 1억 5천만 명, 최종 단계는 연 2억 6천만 명 이상과 활주로 5개 계획이며 350억 달러 규모로 보도됐습니다.
지역별 수혜와 위험 비교
수치는 업체 집계나 포털 자료이며 개별 실거래가가 아닙니다. ‘1베드룸 단순’은 평균 임대료를 평균 재판매가로 나눈 값입니다.
| 지역 | 교통 변화 | 가능한 수혜 | 위험 | 확인한 수치 |
|---|---|---|---|---|
| Creek Harbour | 블루라인 역 | 공항·도심 접근 개선 | 3분기 임대료 5.1% 하락, 단지 내 추가 공급 | sq ft당 2,300 AED, 1베드룸 단순 5.4% |
| Town Square | 지하철 없음, Etihad Rail 거리 직접 확인 필요 | 가족 수요 | 도로 의존, 단지 내 공급 | 상반기 1베드룸 86.8만 AED, 임대료 6만, 단순 6.9% |
| DSO | 블루라인 역 | 동부 내륙 통근 개선 | 주로 리스홀드라는 업체 설명, 호가 지수 하락 | 호가 1베드룸 85.6만 AED, 임대료 6.3만, 단순 7.4% |
| Emaar South | 신공항 권역 | 장기 고용과 공항 수요 | 효과 시점 2030년대, Dubai South 권역 공급 | 분양 거래 중앙값 sq ft당 1,750 AED, 업체 산출 7% |
| JVC | 직접 변화 작음, Etihad Rail역까지 차로 약 17분 | 넓은 임차 수요 | 약 18,500가구 공급, 소형 집중 | sq ft당 1,225 AED(전년비 -5.9%), 단순 7.1% |
| International City | 블루라인 역 복수 | 지하철 접근 신설 | 건물별 관리 편차, 기대 반영 | sq ft당 700~850 AED(업체), 임대료 호가 6만 |
| Dubai Hills | 큰 변화 없음, Etihad Rail역까지 차로 약 18분 | 이미 형성된 가족 수요 | 높은 가격, 임대료 4.4% 하락 | sq ft당 2,247 AED, 단순 5.5% |
| Downtown | 직접 변화 작음 | 검증된 도심 수요 | 1베드룸 임대료 10.2% 하락, 거래 47% 감소 | sq ft당 2,730 AED, 단순 4.8% |
| Marina | 직접 변화 작음 | 기존 Red Line과 해안 수요 | 건물 노후도, sq ft당 4.2% 하락 | sq ft당 1,857 AED, 단순 5.9% |
세 줄로 요약하면 이렇습니다. 신규 역이 생기는 곳은 이동 시간 변화가 크지만 기대가 앞설 수 있습니다. 이미 교통과 수요가 갖춰진 곳은 새 호재 효과가 작습니다. 소형 공급이 몰린 곳은 교통과 별개로 임대료 압력을 받을 수 있습니다.
RTA 25% 추정, 어떻게 읽을까
Mattar Al Tayer RTA 청장은 블루라인이 역 주변 토지와 부동산 가치를 최대 25% 높일 것으로 예상한다고 말했습니다. 이 숫자에는 한계가 있습니다.
- ‘최대’입니다. 평균이나 기대값이 아니라 상단입니다.
- 기간과 비교 기준이 제시되지 않았습니다. 언제의 어떤 가격과 비교하는지, 시장 전체 등락을 뺀 값인지 알 수 없습니다.
- 역 반경과 평형이 불분명합니다. 1베드룸과 빌라, 도보권과 차량권의 효과는 다를 수 있습니다.
- 사업 주체의 추정입니다. Khaleej Times 기사에 인용된 컨설팅사 의견도 있지만, 독립적인 사후 검증 자료는 찾지 못했습니다.
- 역별 수요 자료도 차이가 납니다. Creek Harbour 일대 역 하나를 두고 공식 발표는 2040년 일 7만 명 이상을, 다른 보도는 최대 일 16만 명을 언급합니다. 기준이 다를 수 있어 그대로 비교하기 어렵습니다.
지하철과 임대료의 관계 자체는 근거 없는 말이 아닙니다. Property Finder는 주요 역에서 1km 넘게 멀어지면 1베드룸 임대료가 약 5~15% 낮아질 수 있다고 추정합니다. 다만 업체 추정이고, 이미 입지와 건물 차이가 섞여 있는 값입니다.
호재가 이미 가격에 들어갔을 가능성
인프라 발표는 개통 훨씬 전에 시장에 알려집니다. Betterhomes 자료에서 DSO 평균 매매가는 sq ft당 843 AED(2024)에서 1,339 AED(2025)로 올랐고, 2026년 6월 Bayut 호가 지수를 인용한 업체 글은 DSO 아파트가 전년보다 12.64% 내렸다고 전합니다. 출처가 달라 직접 연결할 수는 없고 상승과 하락의 원인이 블루라인이라고 단정할 수도 없습니다. 그래도 ‘착공 소식이 곧 앞으로의 상승’이라는 생각을 경계할 이유는 됩니다.
반영 여부를 가늠하려면 다음을 나란히 보세요.
- 역세권 후보와 교통 변화가 없는 비슷한 단지의 가격 차이
- 같은 건물의 실거래가와 호가 차이
- 개통 소식 전후의 임대료 변화. 임대료는 실제 사용자 수요에 더 가깝습니다.
공급 과잉과 시장 변수
Cushman & Wakefield Core는 2026년 2월 보도에서 건설 중 재고의 약 45%가 JVC·JVT, Dubai South, MBR City, Business Bay, Dubailand Residence Complex에 몰려 있고, 예정 공급의 약 66%가 스튜디오와 1베드룸이라고 설명했습니다. 2026~30년 건설 중이거나 발표된 물량은 40만 가구를 넘지만 실제 준공은 훨씬 적을 것으로 봤습니다. 다른 업체 집계로는 2026~27년 JVC·JVT 약 18,500가구, Dubai South·Expo 축 약 14,200가구입니다. 이 집계 글은 비중 수치의 내부 일관성이 떨어져 규모의 감만 참고하는 편이 안전합니다.
시장 전체도 조정 중입니다. 보도된 ValuStrat 3분기 자료를 보면 재판매 거래는 전분기보다 18.5% 늘었지만 전년보다는 23.8% 적고, 분양 등록은 24,375건으로 4분기 연속 줄었습니다. ValuStrat은 6월 기준 역내 분쟁 시작 뒤 주택 가치가 약 10% 조정됐다고 밝혔고, Cavendish Maxwell은 거래 감소의 일부 원인으로 역내 불확실성에 따른 매수 신중을 들었습니다. 분쟁 전개는 예측 대상이 아니므로, 공실과 매도 기간을 길게 잡는 민감도 점검이 현실적입니다.
총수익률과 순수익률
광고와 기사에 나오는 숫자는 대개 총수익률입니다. Global Property Guide는 세금, 수리비 등을 뺀 순수익률이 보통 1.5~2%포인트 낮다고 설명합니다. 아래는 JVC 평균값에 가정을 넣은 계산 예시입니다. 이 지역의 수익을 예측한 값이 아닙니다.
| 항목 | 금액 또는 가정 |
|---|---|
| 평균 재판매가 | 946,922 AED |
| 취득 비용 6.5% 포함 매입 원가 | 약 1,008,472 AED |
| 평균 연 임대료 | 67,437 AED |
| 총수익률(임대료 ÷ 매입가) | 약 7.1% |
| 관리비 (750 sq ft × 12 AED 가정) | -9,000 AED |
| 공실 1개월 가정 | -5,620 AED |
| 임대 관리 수수료 5% 가정 | -3,372 AED |
| 남는 임대 수입 | 49,445 AED |
| 순수익률(임대 수입 ÷ 매입 원가) | 약 4.9% |
대출 이자, 수리비, 매도 비용과 거주국 세금은 빼지 않았습니다. 집계 평균의 건물과 면적이 평균 가격의 건물과 같다는 보장도 없습니다.
관리비 차이도 무시하기 어렵습니다. 업체 자료 기준 sq ft당 Downtown은 20~28 AED, Marina는 18~22 AED, JVC는 10~13 AED, International City는 8~10 AED로 제시됩니다. 실제 값은 건물의 고지 금액으로 확인해야 합니다.
흔한 오해
- “2029년 개통이면 2029년까지 오른다.” 시장은 소식을 미리 반영할 수 있고, 금리와 공급이 먼저 움직일 수도 있습니다.
- “25%는 받아 낼 수 있는 숫자다.” 사업 주체가 제시한 상단 추정치입니다.
- “신공항이 열리면 바로 수요가 옮겨 간다.” 항공사 이전은 수개월에서 수년에 걸쳐 단계적으로 진행될 것으로 설명됩니다.
- “Etihad Rail 역이 생기면 주변 전부 역세권이다.” 역에서 집까지 차로 이동해야 하면 생활 변화는 제한적입니다.
- “총수익률이 높으면 공실 위험을 상쇄한다.” 공실 1개월만 가정해도 연 임대료의 약 8%가 빠집니다.
판단 전 체크리스트
- 집에서 역까지 실제 도보 또는 차량 시간
- 역 위치와 공사 구간이 건물 소음, 진입로에 미치는 영향
- 같은 건물의 최근 실거래가와 임대 계약가
- 반경 내 준공 예정 물량과 평형 구성
- 관리비, 공실, 관리 수수료를 뺀 순수익률
- 소유 형태(프리홀드, 리스홀드)와 등기 내용
- 개통이 1~2년 늦어져도 버틸 수 있는 자금 구조
- 역내 불확실성으로 매도 기간이 길어질 경우의 계획
- 거주국과 한국의 세금 신고 의무
FAQ
Q. 블루라인 일정은 확정인가요?
공식 목표일은 2029년 9월 9일입니다. 대형 사업은 공정에 따라 조정될 수 있으니 공정률 발표를 계속 확인하세요.
Q. Town Square 근처에 Etihad Rail 역이 있나요?
역은 Jumeirah Golf Estates 쪽 Al Yalayis에 있습니다. 확인한 안내 기사에는 Town Square 이동 시간이 나오지 않으므로 직접 경로를 재 보세요.
Q. 신공항이 열리면 DXB 주변 수요는 줄어드나요?
장기적으로 달라질 수 있지만 이전 시점과 규모를 판단할 공식 일정은 아직 충분하지 않습니다.
Q. 어떤 숫자를 가장 먼저 봐야 하나요?
같은 건물의 실거래가와 실제 임대 계약가입니다. Dubai REST 앱 등에서 등기 기반 정보를 확인하고 지역 평균은 그다음에 보세요.
출처
공식 자료
언론 자료
- Dubai Eye, RTA 공정 목표와 25% 추정
- Khaleej Times, 지하철과 부동산 가치
- Gulf News, 블루라인 역과 수요 전망
- Gulf News, 블루라인 노선 설명
- The National, 블루라인 터널 1단계
- RaillyNews, 블루라인 공정률 26%
- The National, Etihad Rail 요금과 운행
- Khaleej Times, Etihad Rail 두바이역 개통과 이동 시간
- Gulf News, Al Yalayis역 안내
- GDN, Dubai 정부 신공항 2032 일정
- Khaleej Times, 신공항 일정과 규모
- Khaleej Times, flydubai 이전과 두 번째 활주로
- Gulf News, 두 번째 활주로 2027
- The Arabian Post, ValuStrat 3분기 자료 보도
- Khaleej Times, 공급 집중 5개 지역
- Gulf Today, Bayut 3분기 보고서 보도
업체 자료
- ValuStrat, 2026년 6월 시장 자료
- Metropolitan, Creek Harbour 2026년 3분기
- Metropolitan, Town Square 2026년 상반기
- Metropolitan, JVC 2026년 3분기
- Metropolitan, Dubai Hills 2026년 3분기
- Metropolitan, Downtown 2026년 3분기
- Metropolitan, Marina 2026년 3분기
- DXBinteract, Emaar South
- Real Estate Club Dubai, DSO 안내
- Real Estate Club Dubai, 지역별 sq ft당 가격
- Real Estate Club Dubai, 2026~27 공급 분석
- Betterhomes, Silicon Oasis 안내
- Property Finder, 지하철과 임대료
- AiGents Realty, 수익률·관리비 비교
- Global Property Guide, UAE 총수익률
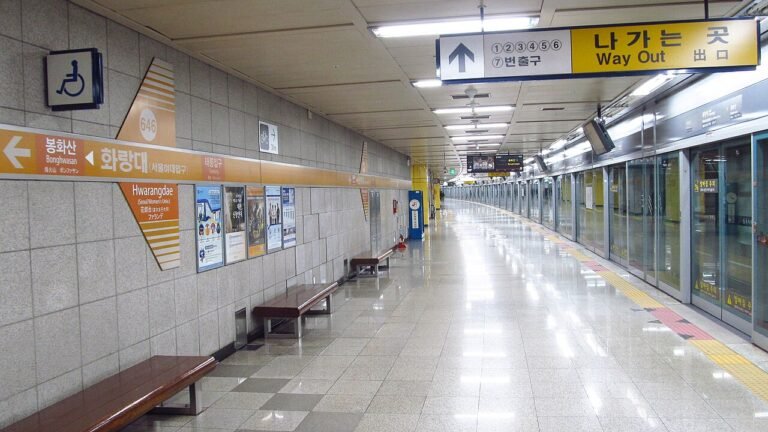
사진: Dubai Metro 2011, Banku, CC BY-SA 3.0. 크기 조정.